


امروزه اعتبار مالی نقش مهمی در دریافت بسیاری از خدمات بانکی و تسهیلات دارد. بانکها و مؤسسات مالی برای بررسی درخواست افراد، تنها به درآمد یا موجودی حساب توجه نمیکنند؛ بلکه سابقه پرداختها، میزان تعهدپذیری مالی و نحوه مدیریت بدهیها نیز بررسی میشود. رتبه اعتباری یکی از معیارهایی است که وضعیت مالی افراد را بر اساس […]
امروزه اعتبار مالی نقش مهمی در دریافت بسیاری از خدمات بانکی و تسهیلات دارد. بانکها و مؤسسات مالی برای بررسی درخواست افراد، تنها به درآمد یا موجودی حساب توجه نمیکنند؛ بلکه سابقه پرداختها، میزان تعهدپذیری مالی و نحوه مدیریت بدهیها نیز بررسی میشود. رتبه اعتباری یکی از معیارهایی است که وضعیت مالی افراد را بر اساس رفتارهای گذشته آنها ارزیابی میکند.
پرداخت منظم اقساط، تسویه بهموقع بدهیها و مدیریت صحیح تعهدات مالی میتواند باعث بهبود رتبه اعتباری شود و مسیر دریافت خدمات مالی را سادهتر کند. در مقابل، تأخیر در پرداختها یا ایجاد سوابق منفی ممکن است اعتبار فرد را کاهش دهد. در ادامه، روشهای مؤثر برای بهبود رتبه اعتباری بانکی و نکاتی که به داشتن سابقه مالی بهتر کمک میکند بررسی خواهیم کرد.
رتبه اعتباری بانکی چیست و چرا اهمیت دارد؟
رتبه اعتباری بانکی معیاری برای سنجش میزان اعتبار و سابقه مالی افراد است که بر اساس رفتارهای مالی گذشته مانند نحوه بازپرداخت اقساط، پرداخت بدهیها و تعهدات بانکی تعیین میشود. این رتبه نشان میدهد فرد تا چه اندازه در انجام مسئولیتهای مالی خود منظم بوده و احتمال پایبندی او به تعهدات آینده چقدر است.
رتبه اعتباری تنها به میزان درآمد یا موجودی حساب وابسته نیست؛ ممکن است فردی درآمد بالایی داشته باشد اما به دلیل تأخیر در پرداخت اقساط، سابقه اعتباری مناسبی نداشته باشد. در مقابل، فردی با درآمد معمولی اما با پرداختهای منظم و مدیریت صحیح بدهیها میتواند اعتبار مالی بهتری داشته باشد.
بانکها و مؤسسات مالی از رتبه اعتباری برای ارزیابی ریسک درخواستهای مالی استفاده میکنند. هرچه سابقه اعتباری فرد بهتر باشد، بررسی درخواست تسهیلات و استفاده از خدمات مالی میتواند با شرایط مناسبتری انجام شود. به همین دلیل، حفظ و بهبود رتبه اعتباری بانکی یکی از بخشهای مهم مدیریت مالی شخصی محسوب میشود.
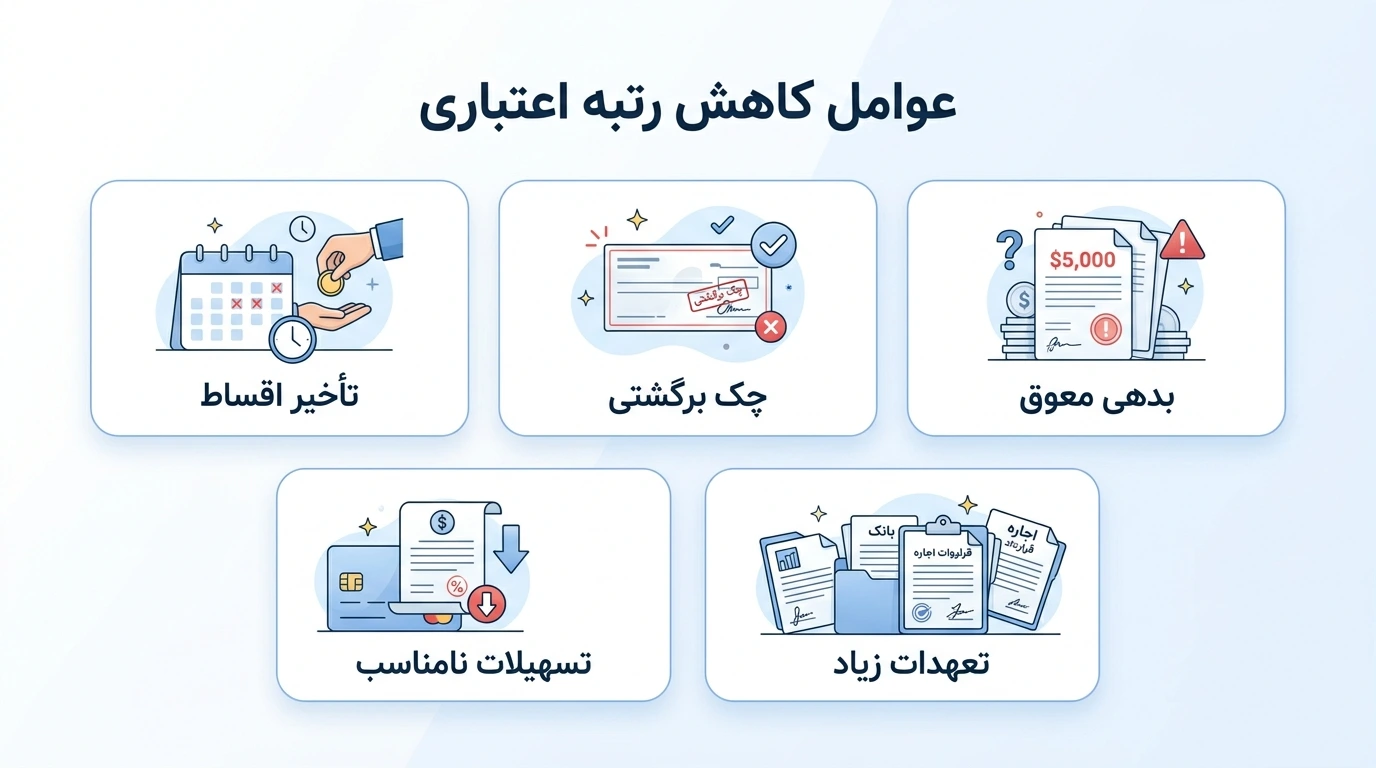
چه عواملی باعث کاهش رتبه اعتباری میشوند؟
رتبه اعتباری نتیجه رفتارهای مالی افراد در طول زمان است و برخی اشتباهات مالی میتواند باعث کاهش آن شود. شناخت این عوامل به افراد کمک میکند از ایجاد سابقه منفی جلوگیری کرده و اعتبار مالی خود را حفظ کنند.
-
تأخیر در پرداخت اقساط: پرداخت نکردن یا دیرکرد در پرداخت اقساط وامها و تعهدات مالی، یکی از مهمترین عوامل کاهش رتبه اعتباری است.
-
چک برگشتی: ثبت چک برگشتی در سوابق مالی میتواند نشانهای از عدم مدیریت صحیح تعهدات باشد و بر اعتبار فرد تأثیر منفی بگذارد.
-
بدهیهای معوق بانکی: باقی ماندن بدهیهای پرداختنشده یا تسویه نکردن تعهدات بانکی، باعث ایجاد سابقه مالی نامناسب میشود.
-
استفاده نادرست از تسهیلات: دریافت چندین تسهیلات بدون برنامهریزی برای بازپرداخت، میتواند توان مالی فرد را کاهش دهد و روی رتبه اعتباری اثر بگذارد.
-
داشتن تعهدات مالی زیاد: تعداد بالای بدهیها و تعهدات همزمان ممکن است از نظر بانکها نشاندهنده ریسک مالی بیشتر باشد و باعث کاهش اعتبار مالی شود.
چگونه رتبه اعتباری بانکی خود را بهبود دهیم؟
بهبود رتبه اعتباری بانکی یک فرآیند زمانبر است و با اصلاح رفتارهای مالی و مدیریت بهتر تعهدات امکانپذیر میشود. رعایت چند نکته ساده میتواند به ایجاد سابقه اعتباری بهتر و افزایش اعتماد مؤسسات مالی کمک کند.
1- پرداخت منظم اقساط و بدهیها
پرداخت بهموقع اقساط و تعهدات مالی، یکی از مهمترین عوامل در ایجاد سابقه اعتباری مثبت است. تأخیرهای مکرر در پرداخت میتواند اثر منفی روی اعتبار مالی داشته باشد، بنابراین بهتر است زمان سررسید اقساط بهصورت دقیق مدیریت شود.
2- کاهش بدهیهای معوق
تسویه بدهیهای قدیمی و پرداخت تعهدات عقبافتاده میتواند به مرور وضعیت مالی فرد را بهبود دهد. داشتن بدهیهای معوق، یکی از نشانههایی است که ممکن است باعث کاهش اعتماد مالی شود.
3- مدیریت درست کارتهای بانکی و تسهیلات
استفاده از خدمات اعتباری و تسهیلات باید متناسب با توان بازپرداخت فرد باشد. دریافت چندین اعتبار یا ایجاد تعهدات مالی زیاد بدون برنامهریزی، ممکن است روی ارزیابی اعتبار مالی تأثیر منفی بگذارد.
4- بررسی وضعیت اعتبارسنجی
آگاهی از وضعیت اعتبارسنجی به افراد کمک میکند نقاط ضعف سابقه مالی خود را شناسایی و برای اصلاح آنها اقدام کنند. بررسی منظم وضعیت اعتباری، اولین قدم برای مدیریت بهتر و بهبود رتبه اعتباری بانکی است.
آیا افزایش رتبه اعتباری باعث دریافت راحتتر وام میشود؟
رتبه اعتباری یکی از معیارهایی است که بانکها و مؤسسات مالی هنگام بررسی درخواست تسهیلات به آن توجه میکنند. این رتبه نشاندهنده سابقه عملکرد مالی فرد است و به مجموعهای از عوامل مانند نحوه بازپرداخت اقساط، میزان بدهیها و تعهدات مالی گذشته بستگی دارد.
داشتن سابقه پرداخت منظم میتواند دیدگاه مثبتتری نسبت به توانایی بازپرداخت فرد ایجاد کند و ریسک مالی برای ارائهدهندگان خدمات اعتباری را کاهش دهد. به همین دلیل، افرادی که وضعیت اعتباری بهتری دارند، معمولاً در فرآیند بررسی درخواستهای مالی شرایط مناسبتری خواهند داشت.
البته رتبه اعتباری تنها عامل تصمیمگیری برای دریافت وام نیست و معیارهایی مانند درآمد، شرایط تسهیلات و قوانین هر مجموعه مالی نیز در این فرآیند تأثیرگذار هستند. با این حال، حفظ یک رتبه اعتباری مناسب میتواند نقش مهمی در ایجاد سابقه مالی قابل اعتماد و دسترسی آسانتر به خدمات اعتباری داشته باشد.
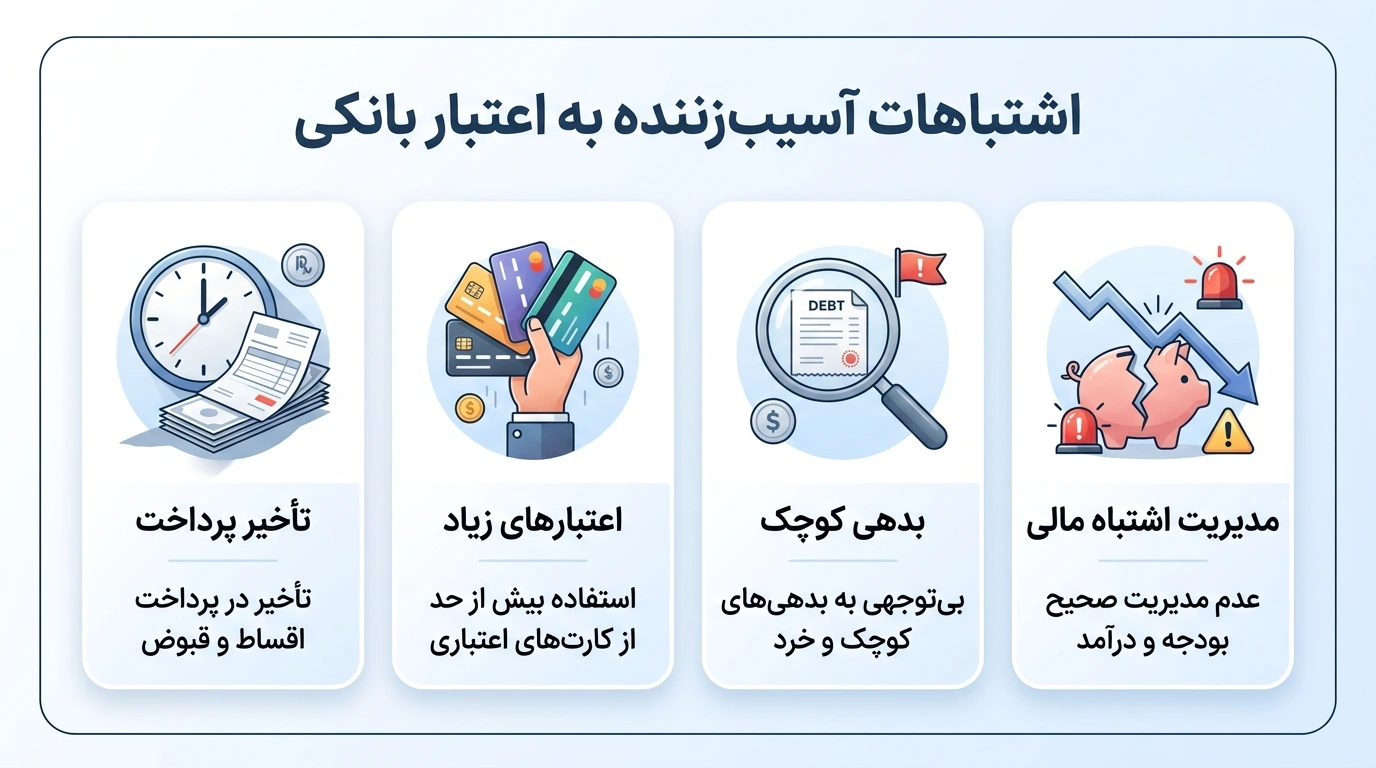
اشتباهاتی که به اعتبار بانکی شما آسیب میزند
حفظ اعتبار مالی فقط به پرداخت اقساط محدود نمیشود؛ بلکه نحوه مدیریت کلی تعهدات مالی نیز روی سابقه اعتباری افراد تأثیر دارد. برخی اشتباهات رایج میتوانند باعث کاهش رتبه اعتباری شوند و در آینده دریافت خدمات مالی را دشوارتر کنند.
-
بیتوجهی به سررسید اقساط: تأخیر در پرداخت اقساط، حتی در مبالغ کم، میتواند سابقه مالی فرد را تحت تأثیر قرار دهد. مدیریت زمان پرداختها یکی از سادهترین راهها برای جلوگیری از ایجاد سابقه منفی است.
-
درخواست همزمان چندین اعتبار: اقدام برای دریافت چندین تسهیلات یا اعتبار در یک بازه کوتاه ممکن است نشاندهنده فشار مالی بیشتر باشد و در ارزیابی وضعیت اعتباری تأثیر بگذارد.
-
نادیده گرفتن بدهیهای کوچک: برخی افراد تصور میکنند بدهیهای کم اهمیت ندارند، اما باقی ماندن همین تعهدات کوچک نیز میتواند روی سابقه مالی اثر منفی داشته باشد.
-
استفاده نادرست از خدمات مالی: استفاده از وامها، کارتهای اعتباری و سایر خدمات مالی بدون برنامهریزی برای بازپرداخت، میتواند باعث افزایش تعهدات و کاهش توان مدیریت مالی شود.
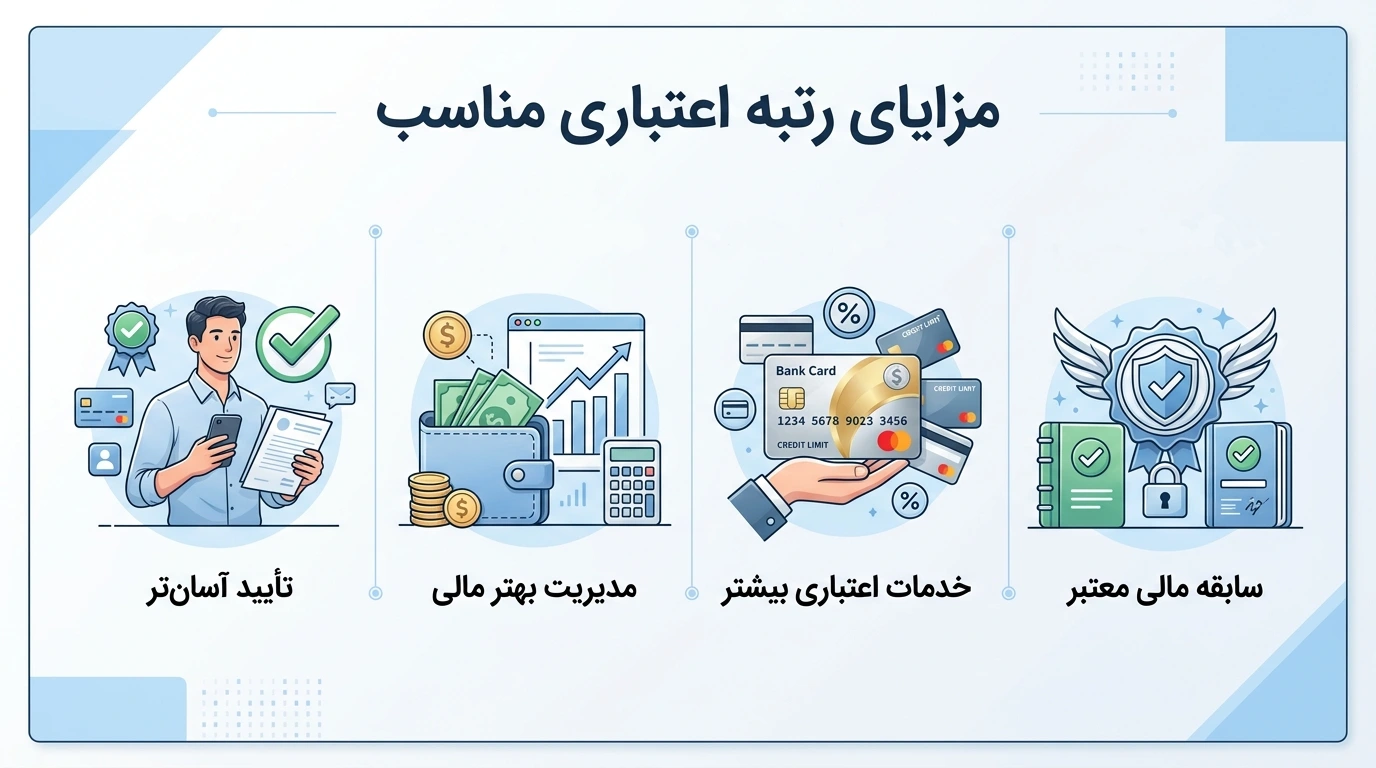
داشتن رتبه اعتباری مناسب چه مزایایی دارد؟
داشتن رتبه اعتباری مناسب نشاندهنده رفتار مالی منظم و مدیریت صحیح تعهدات است و میتواند در تصمیمگیریهای مالی آینده تأثیر مثبتی داشته باشد. افرادی که سابقه اعتباری بهتری دارند، معمولاً اعتماد بیشتری در فرآیندهای مالی ایجاد میکنند و راحتتر میتوانند از خدمات مرتبط استفاده کنند.
-
افزایش احتمال تأیید درخواستهای مالی: رتبه اعتباری بهتر میتواند نشاندهنده توانایی فرد در مدیریت تعهدات باشد و در بررسی درخواستهای مالی نقش مثبتی داشته باشد.
-
مدیریت بهتر امور مالی شخصی: توجه به سابقه اعتباری باعث میشود افراد کنترل بیشتری روی درآمد، هزینهها و بدهیهای خود داشته باشند و تصمیمهای مالی آگاهانهتری بگیرند.
-
دسترسی آسانتر به خدمات اعتباری: اعتبار مالی مناسب میتواند روند استفاده از برخی خدمات اعتباری و تسهیلات را سادهتر کند.
-
ایجاد سابقه مالی معتبر: حفظ رفتارهای مالی صحیح در طول زمان باعث شکلگیری سابقهای قابل اعتماد میشود که در موقعیتهای مالی آینده ارزشمند خواهد بود.
بهبود رتبه اعتباری راهی برای مدیریت بهتر امور مالی
رتبه اعتباری نتیجه رفتارهای مالی افراد در طول زمان است و با اقداماتی مانند پرداخت منظم اقساط، تسویه بهموقع بدهیها و مدیریت صحیح تعهدات مالی میتوان آن را بهبود داد. داشتن سابقه اعتباری مناسب علاوه بر ایجاد نظم بیشتر در امور مالی، میتواند روند استفاده از خدمات اعتباری را نیز سادهتر کند.
با حفظ اعتبار مالی و رعایت اصول مدیریت بدهی، افراد میتوانند شرایط بهتری برای استفاده از خدمات مالی مختلف داشته باشند و گزینههایی مانند وام فوری را با آگاهی بیشتری بررسی کنند.


نظرات